
전문 주방장비 수출 대리 회사가 기업의 해외 진출 가속기가 되는 방법
SERVICE
추적번호: NO.20250625 / GLOBAL 중신무역 · 23년 경력 전문 외무대행기관
무역 난관에 직면하셨나요?
수출입권 부재, 통관 지연,
복잡한 준법 준수 문제 해결
복잡한 준법 준수 문제 해결
중신의 솔루션
원스톱 풀체인 대행: 효율적인
통관과 안전한 자금 결제 보장
통관과 안전한 자금 결제 보장
본 문서는 주방 설비 수출의 핵심 단계를 분석하고, 대행사 자격 심사부터 통관 실무 운영까지 2025년 업계 새로운 트렌드 하의 서비스 제공업체 선택 전략을 심층 해부하여 기업이 국제 무역의 숨겨진 리스크를 회피하도록 돕습니다.
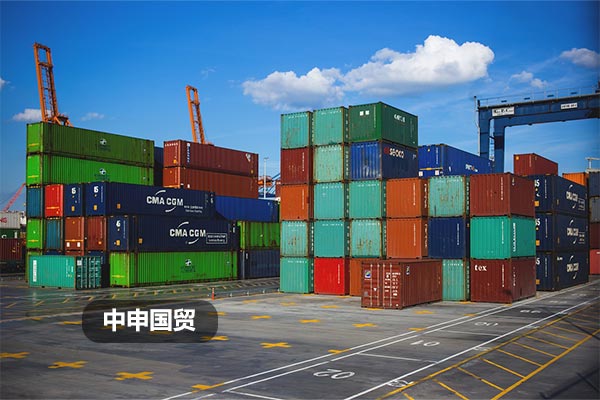
글로벌 키친시장은 세 가지 구조적 변화를 보이고 있습니다
2025년 1분기까지,중국 주방 장비 수출량은 전년 대비 12.7% 증가했고,그중 상업용 장비는 시장 점유율이 58%까지 증가했습니다.신흥 시장의 주문량이 급증함에 따라 새로운 기회가 제공되고 있습니다.기술 인증 장벽이 상승、물류비 변동이 심화되고 있습니다、무역 준수 요건의 세분화세 가지 주요 도전이 업계의 판도를 재편하고 있습니다.미국 NSF 인증의 새로운 규정은 상업용 장비에 스마트 온도 제어 모듈을 의무적으로 장착하도록 요구하고,EU CE 인증은 에너지 소비 기준을 18% 높였으며,이러한 변화로 인해 전문 대행 서비스의 중요성이 더욱 부각되고 있습니다.
대리 회사를 선택하는 네 가지 핵심 기준- 자격심사체계
- AEO고급인증자격의유효기간을확인하십시오
- ICC국제상공회의소등록기록확인
- 특수설비(예:압력용기)운송자격확인
- 위험 통제 능력
- 매수인신용을사전심사하는48가지평가지표
- 대금보전방안(정치리스크보장포함)
- 품질분쟁처리절차대응시효
- 물류 최적화 방안
- 특수컨테이너(오픈탑컨테이너/플랫랙컨테이너)스케줄링능력
- 위험물운송(가스설비)등록통로
- 목적지에서14일간무료적치기간협상능력
- 컴플라이언스 역량 구축
- HS코드분류정확도>98%
- 우대세율활용률
- 반덤핑세율예고시스템의완비성
전형적인 수출 프로세스의 핵심 관리 포인트
- AEO고급인증자격의유효기간을확인하십시오
- ICC국제상공회의소등록기록확인
- 특수설비(예:압력용기)운송자격확인
- 매수인신용을사전심사하는48가지평가지표
- 대금보전방안(정치리스크보장포함)
- 품질분쟁처리절차대응시효
- 특수컨테이너(오픈탑컨테이너/플랫랙컨테이너)스케줄링능력
- 위험물운송(가스설비)등록통로
- 목적지에서14일간무료적치기간협상능력
- HS코드분류정확도>98%
- 우대세율활용률
- 반덤핑세율예고시스템의완비성
중동 지역 상용 오븐 수출 사례를 예로 들면,전문 대리 회사는전 과정 제어 매트릭스:
- 기술준비단계:GCC인증을완료하기위한72시간연속운전테스트
- 운송구성단계:40HC하이큐브컨테이너+내부방진프레임적재방식채택
- 통관및인도단계:해관과협조하여18개위생검역지표의신속통관을완료함
실전 사례: 남미 시장의 잠재적 비용 회피
모 상업용 식기세척기사례에 따르면,전문 대리 회사는 다음과 같은 조치를 통해 실현합니다종합 비용이 23% 절감되었습니다.:
- Mercosur공동관세분류를사용하여II수입세를선납할때
- INMETRO인증신속채널을활용하여56일인증주기단축
- 모듈형패키징솔루션설계로항구운영비36%절감
서비스 제공업체 선택 시 흔히 범하는 세 가지 오해- 과도하게명시적인견적에집중하기:목적지항만부대비용분담조항무시
- 대기업에대한맹목적인신뢰:구체적인업무팀의실제운영사례를확인하지않음
- 애프터서비스추적메커니즘을무시하기:품질클레임에대한전문적지원조항부족
세관청의 최신 통계에 따르면,2025년에 전문 에이전트 서비스를 이용하는 주방 장비 내보내는 기업들은평균 통관 소요 시간이 8.7시간으로 단축되었습니다.,업계 평균보다 42% 빠릅니다.보유한전체 링크 서비스 역량의 파트너는 기업이 국제 무역 장벽을 돌파하는 데 있어 핵심적인 전략적 결정이 될 것입니다.
도움이 되셨나요? '좋아요'를 눌러주세요!
더 효율적인 수출입 솔루션을 찾고 계십니까?
전문 무역 컨설턴트가 컴플라이언스 감사, 정확한 견적 및 원스톱 통관을 지원합니다.
전문 무역 컨설턴트가 컴플라이언스 감사, 정확한 견적 및 원스톱 통관을 지원합니다.
최근 댓글 (0) 0
댓글 남기기