
가공 무역 부품의 관리 및 처리
복잡한 준법 준수 문제 해결
통관과 안전한 자금 결제 보장
1.가공 무역 오물이란 무엇인가?
가공무역 제품의 부품 또는 스크랩은 세관이 인정한 단위당 소비량 내에서 가공무역 기업이 가공 및 재수출 업무를 수행하는 과정에서 발생하며,가공 계약에 따라 수출된 완제품에 다시 사용할 수 없는 적당한 양의 폐기물,파편 및 하부 재료를 포함합니다.
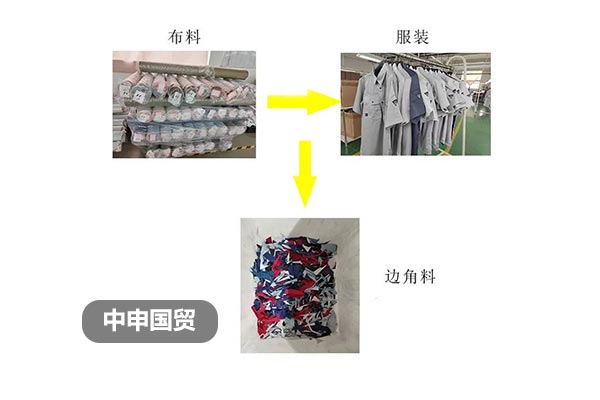
2.원자재,불량품,부산물의 차이점
1.불량품은 생산 과정에서 발생하는 심각한 결함이나 수출 계약 표준을 달성하지 못하여 재수출이 불가능한 제품(완제품 및 미완제품 포함)입니다.
2.부산물은 수출 계약에 따라 제조된 완제품(즉,주 제품)을 생산하는 동안 동시에 생성되며,수출 계약에 따라 재수출되어야 하는 하나 이상의 다른 제품이 아닙니다.
III.알 수 없는 규제 규정
1.중국 관세청의 『가공무역 부품,남은 재료,불량품,부산물 및 재난 보호 물품 관리 방법』 제3조에 따르면,가공무역 보호 입국 물품을 가공한 후 발생하는 부품,남은 재료,불량품,부산물 및 재난 보호 물품은 세관 감독 물품으로 분류되며,세관 허가 없이 어떠한 기업,단체 또는 개인도 이를 자의적으로 판매하거나 다른 목적으로 사용할 수 없습니다.
2、「중화인민공화국 해관행정처벌실시조례」(2022년 개정) 제18조에 따르면,해관의 허가 없이 해관 감독 화물을 개봉·인출·인도·발송·교환·개조·담보권 설정·질권 설정·유치·양도·표식 교체·타용 기타 처분하는 행위는 화물 가액의 5% 이상 30% 이하 벌금에 처하며,위법소득이 있을 경우 해당 위법소득을 몰수한다.
4.부차적인 재료를 올바르게 처리하는 방법
1.내수: 기업은 내수용 원자재를 신청할 수 있습니다.세관은 기업이 신고한 내수 세금 신고서를 직접 검토하고 내수 세금 절차를 처리합니다.
2.환출: 기업은 오물을 해외로 환출할 수 있도록 신청할 수 있으며,세관은 관련 환출 규정에 따라 처리하며,관련 환출 증서를 제공하면 수입원장(회계 원장)의 청산 절차를 거칠 수 있습니다.
3.파기: 국내 판매나 환품이 불가능한 여분의 원자재의 경우,기업은 법적 자격을 보유한 단위에 의해 파기되도록 할 수 있습니다.세관은 관련 서류,처리 단위가 발행한 수취 서식 및 처리 증서와 같은 자료를 바탕으로 세금 면제 절차를 처리합니다.
도움이 되셨나요? '좋아요'를 눌러주세요!
전문 무역 컨설턴트가 컴플라이언스 감사, 정확한 견적 및 원스톱 통관을 지원합니다.
최근 댓글 (0) 0
댓글 남기기