
대리 수출 업무는 도대체 무엇인가? 외무 기업이 반드시 알아야 할 10대 핵심 문제 해석
SERVICE
추적번호: NO.20250313 / GLOBAL 중신무역 · 23년 경력 전문 외무대행기관
무역 난관에 직면하셨나요?
수출입권 부재, 통관 지연,
복잡한 준법 준수 문제 해결
복잡한 준법 준수 문제 해결
중신의 솔루션
원스톱 풀체인 대행: 효율적인
통관과 안전한 자금 결제 보장
통관과 안전한 자금 결제 보장
본 문서는 대리 수출 업무의 정의, 서비스 내용, 운영 절차, 비용 구성 및 컴플라이언스 핵심 사항을 체계적으로 설명하여 외무 기업이 대리 수출 모델의 핵심적인 장점과 리스크 방지 요령을 빠르게 이해하도록 돕습니다.
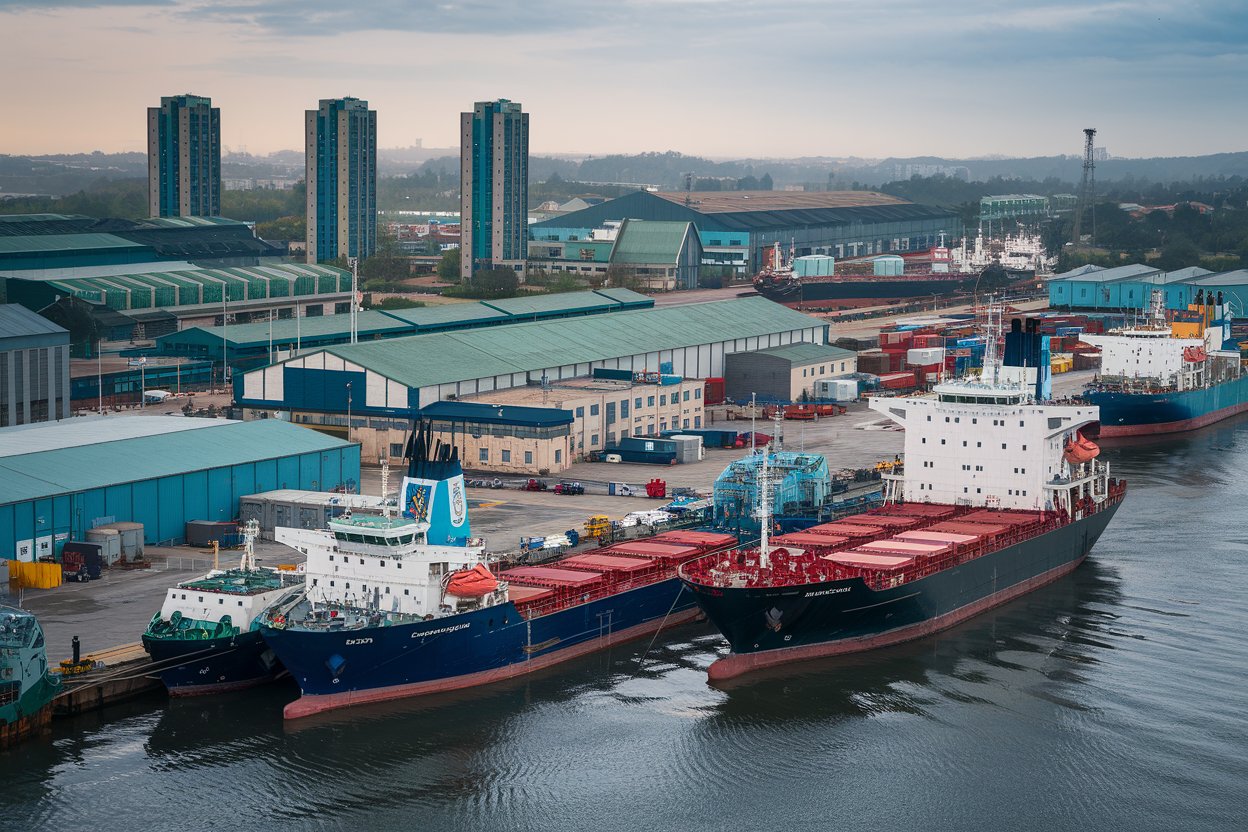
1.대리 수출 업무란 무엇인가요?
대리 수출은 다음을 의미합니다.자격을 갖춘 기업(대리인)이 수출 권한이 없는 생산자나 무역상(위임인)의 위임을 받아 자신의 명의로 화물 수출 전 과정을 처리하는 무역 방식이다.핵심 특징포함:
- 대리인은통관·세금환급등법적주체책임을부담한다.
- 위탁자는물품의소유권과가격결정권을보유합니다.
- “이중상단”통관서(위임자+대리인)사용
2.대리 수출과 자체 수출의 본질적인 차이는 무엇인가요?
둘의 핵심 차이는 다음과 같습니다법률관계와위험 감수:
- 계약당사자:
- 대리수출:대리인과외국업체사이에는직접적인계약관계가없습니다.
- 자체수출:수출측이외국업체와직접계약을체결함
- 자금 흐름:
- 대리 수출: 외국인 투자자의 대금이 대리인의 외환 계좌로 입금됨
- 자체 수출: 대금이 수출자 계좌로 직접 입금됩니다
3.대리 수출 서비스는 어떤 핵심 단계를 포함하나요?
전문 대리 회사는 일반적으로 제공합니다전 과정 서비스:
- 단증제작(상업인보이스,패킹리스트,등)
- 세관신고와통관
- 외환검증및세금환급신고
- 2025년새로운규정:전자화시스템의전면적인업그레이드
- 물류 운송 방안 설계
4.대리 수출 비용은 어떻게 계산되나요?
요금 기준은 일반적으로 다음을 포함합니다고정 서비스 요금 + 변동 비용:
- 기본서비스요금:화물가격의0.8%-1.5%(제품복잡도에따라다름)
- 자금비용:
- 환급선금이자(현행연환산약4.35%)
- 외환환율고정서비스수수료
- 특별 서류 비용(예: 대사관 인증,특별 검측 보고서)
5.대리 수출을 선택할 때의 잠재적 위험은 무엇인가요?
주의 깊게 관심을 기울여야 합니다세 가지 주요 리스크 차원:
- 준법리스크:
- 2025년세관은이중회사명신고에대한검사를강화할예정입니다.
- 자금 위험: 대리인이 대금을 유용한 사례
- 단증 위험: 환급 서류가 불충분하여 손실이 발생
6.믿을 수 있는 대리 수출 회사는 어떻게 선택해야 할까요?
채택을 권장합니다4차원 평가법:
- 자격검증:
- 관세청AEO인증
- 외환수지명단등록
- 업계 경험: 동일 제품 운영 사례
- 자금력: 등록자본금이 500만 위안 이상
- 리스크 관리 체계: 수출 신용 보험 구매 여부
7.어떤 기업이 수출 대리점으로 가장 적합한가?
주요 적용네 가지 유형의 시장 주체:
- 신생기업
- 생산형공장은수출입권한이없습니다.
- 전통외수의전환
- 특별감독상품수출(예:、화학품)
8.대리 수출에는 어떤 법률 문제들이 관련되어 있습니까?
반드시 서명해야 합니다삼자 협의서위험 회피:
- 대리수수료계산방식을명확히약정한다
- 분쟁해결메커니즘약정(중재조항권장)
- 2025년새로운규정:전자서명의법적효력확대
9.대리 수출은 자유무역협정 우대를 받을 수 있습니까?
2025년에 발효되는RCEP 시행 세칙:
- 완전한원자재추적증명을제공해야합니다
- 원산지증명서에는실제제조업체정보가기재되어야합니다.
- 승인된수출업자의자율성명채택을권장합니다
10.대리 수출의 미래 발전 추세는 어떻게 될까요?
2025년 업계가 보여주는두 가지 주요 변혁 방향:
- 디지털업그레이드:
- 블록체인기술의서류흐름적용
- AI지능통관시스템보급
- 서비스 통합화:
- 공급망 금융 + 수출 신용보험 + 물류 가시화
도움이 되셨나요? '좋아요'를 눌러주세요!
더 효율적인 수출입 솔루션을 찾고 계십니까?
전문 무역 컨설턴트가 컴플라이언스 감사, 정확한 견적 및 원스톱 통관을 지원합니다.
전문 무역 컨설턴트가 컴플라이언스 감사, 정확한 견적 및 원스톱 통관을 지원합니다.
최근 댓글 (0) 0
댓글 남기기