
核定課税における越境ECの税務戦略とそのリスク
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
経営過程において、複雑な税務問題に直面しています。企業が有効な仕入れ証明書(インボイス)を提供できる場合、税務当局は迅速に企業の所得(純利益)を認定することができ、その後、企業は純利益に基づいて法人所得税率に従って法人税を納付することができます。しかし、多くのクロスボーダーEC企業は実際の業務において仕入れインボイスを持っていません。
企業が海外からの回収金を国内企業の公的口座に受け取り、かつ仕入れ控除のためのインボイスがない場合、すべての収入が純利益となり、つまりすべての収入に対して法人税が課税されることになります。これは、元々の利益率が5%~20%しかないEC企業にとっては、利益が出ない、あるいは赤字になる可能性を意味します。
この問題を解決するため、国家は2019年に国家税务总局公告【2019】第36号,インボイスを持たない輸出EC事業者に対しては、総合試験区において「核定徴収」の政策が適用可能です。核定徴収とは、認定を受けた企業に対し、一定の固定比率に基づき営業収入から所得部分を算定し、その後企業はその所得部分に対して自社の所得税率に従って所得税を納付する制度です。ただし、この政策は年間収入が500万元人民元を超えない個人事業主にのみ適用されます。
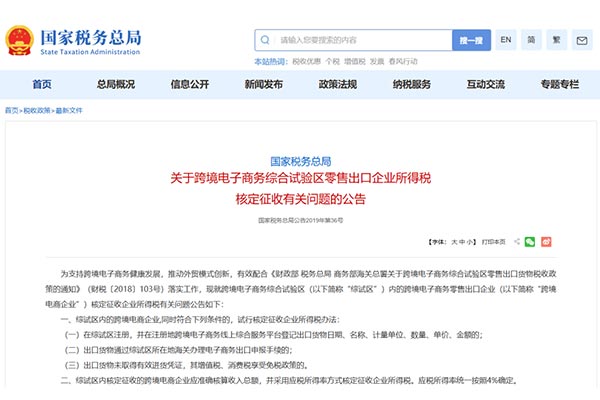
この政策は一見すると非常に魅力的で、EC事業者のコンプライアンス達成を支援できるように見えます。コンプライアンス納税により資金の透明化を図る。しかしながら、「インボイスによる税務管理」の枠組みにおいて、もし査定課税政策が輸出EC業界に広く適用されることになれば、多くのEC事業者がサプライヤーからのインボイス取得を求めなくなる可能性があり、これは税務当局にとって受け入れがたい状況となるかもしれない。
したがって、一部の地域では電子商取引企業の誘致を目的として「核定徴収」政策を導入していますが、電子商取引企業は選択にあたって慎重に検討する必要があります。自社のビジネスモデルが本当に核定徴収政策の要件に適合しているかどうかを確認しないと、将来的に清算リスクに直面する可能性があります。
もちろん、一部の税務・財務会社は、規模の大きい越境EC企業に対して包括的な税務計画の構築を行っています。これらの会社は通常、査定課税、輸出免税・還付、総合試験区の税制優遇政策など複数の要素を総合的に組み合わせ、EC企業の総合的な実効税率を5%~15%の間にコントロールすることで、法規制の枠組み内で税負担を最大限に軽減しています。
総じて、クロスボーダーECは税務戦略を選択する際に、さまざまな政策のメリットとデメリットを総合的に考慮し、自社の実際の状況に合わせて選択する必要があります。同時に、専門的な税務・財務会社が提供するサービスを活用することで、企業はより緻密な税務計画を立てることができ、コンプライアンスを前提として、収益を最大限に高めることが可能です。
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する