
代理輸出企業はどうやって効率的に輸出還付を完了するか?この8つの重要なポイントを必ず理解しておこう!
SERVICE
追跡番号:NO.20250313 / GLOBAL 中申貿易 · 23年以上の実績を持つ貿易代行
貿易の課題はありますか?
輸出入権なし、通関トラブル、
複雑なコンプライアンス対応など。
複雑なコンプライアンス対応など。
中申のソリューション
一気通貫のフルサポート:スムーズな
通関と確実な資金決済を保証。
通関と確実な資金決済を保証。
本稿では、代理輸出還付税の資格要件、申告手順、書類管理、リスク管理などの核心的な問題を体系的に解説し、貿易企業が13%の付加価値税還付金をコンプライアンスに則って取得し、500万元以上の還付額に係る申告リスクを回避することを支援します。
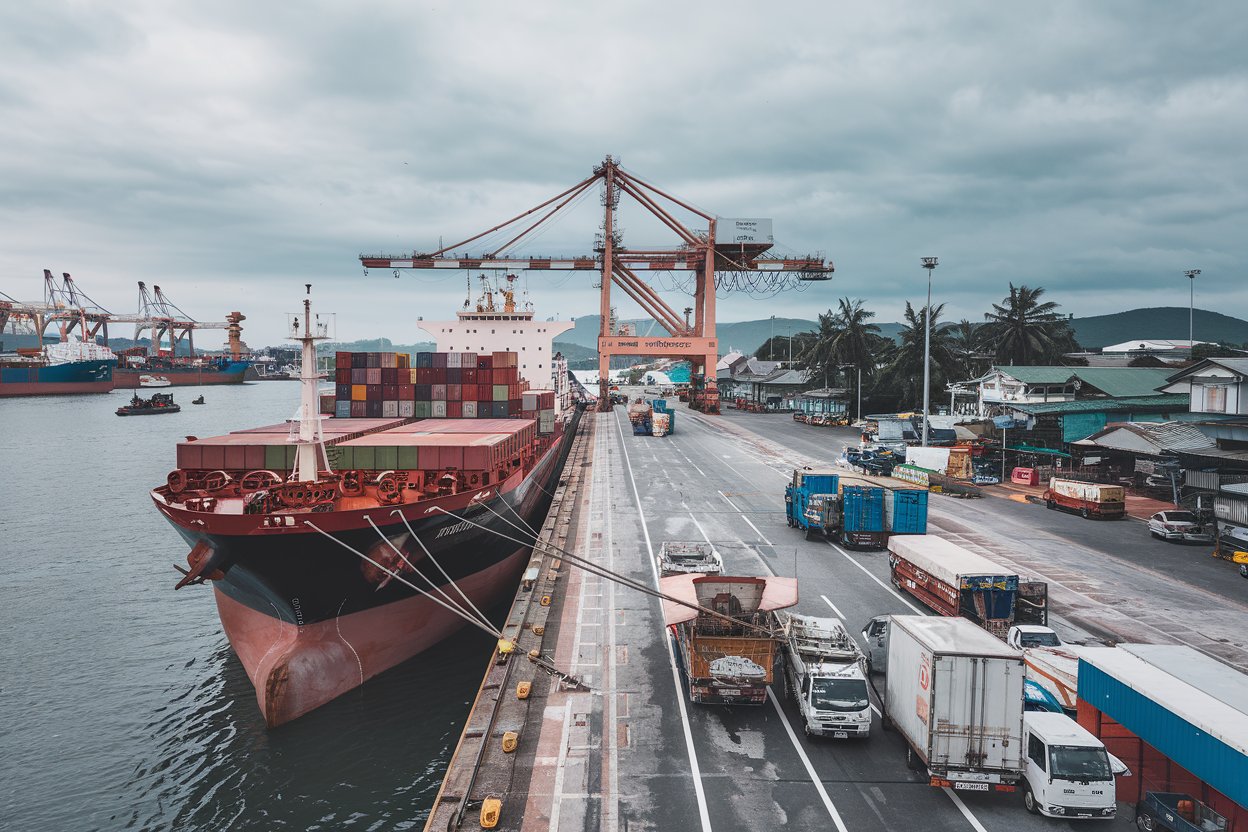
輸出代理企業が還付金を申請するためにはどのような条件を満たす必要がありますか?
2025年版の最新「輸出商品・サービスの付加価値税と消費税の管理方法」によれば、代理輸出業者が税金の返還を申請するには、以下の条件をすべて満たす必要があります。
- 資格要件:
- 税関AEO高度認証資格を保有しています。
- 外貨管理局Aクラス企業格付け
- 12ヶ月連続で税務違法記録がないこと
- 業務要件:
- 代理協議は、還付税の権益帰属を明確に約定する。
- 輸出貨物の真実性消し込みを完了してください。
- 仕入請求書の品名は通関書類と完全に一致しています。
- 貨物が出国した後、5営業日以内に電子版の通関書類をアップロードしてください。
- 外貨受領後20日以内に外貨モニタリングシステムへの申告を完了すること
- 四半期末了から15日以内に国際貿易「シングルウィンドウ」を通じて還付申請を提出してください。
- 税務機関は45営業日以内に審査を完了します(高額還付の場合は追加15営業日が必要です)。
- 書類不一致:税関申告書の金額とインボイスの差額が1%を超える場合
- 期限切れ:外貨収入の消込は、貨物の輸出翌年4月30日を超えてはなりません。
- 商品コードエラー:HSコードの最初の6桁が税務総局のディレクトリと一致しません。
- 仕入請求書の問題:請求書発行者は実際の生産企業ではありません。
- 専門機関に委託して実施する還付可能性事前審査
- 建立全プロセス書類デジタル管理システム
- 保険に加入する輸出還付履行保証保険
- 毎四半期実施する内部税務コンプライアンス監査
- 紙の消込伝票を廃止し、全面的に実施します。電子収入確認
- 新規追加B2Bダイレクト輸出免税手続きカウンター
- 電気機械製品の輸出還付税率を13%(従来の9%)に引き上げます。
- 建立還付税額信用ポイント制度,Aランク企業は「先に返還して後で審査」を享受できます。
- 小額還付(50万円以下):45営業日以内に入金されます。
- 大口還付(50~500万円):60営業日+現地調査
- 特大額還付(≥500万円):以下を提出してください:特別税務検証報告書
- 是否具备国家税務総局登録資格
- 提供していますか全リスク保証サービス
- 是否配备:装備されていますかインテリジェント還税管理システム
- 処理はありますか類似商品の還付金事例
- 作成するかどうか越境税務専門家チーム
- 還付対象者:
- 自営輸出:生産企業/会社
- 代理輸出:資格を有する総合サービスプロバイダー
- 資金繰り:
- 自社輸出:還付税額の立替期間は90~180日間
- 代理輸出:還付金の前払いサービスを提供可能(手数料1~3%を徴収)
代理の標準プロセスはい怎样の?
2025年の税金還付の手続きは、これまでより30%短縮される予定で、主な節目は次のとおりです。
以下の一般的な問題は、税金の還付が失敗する原因となりますか?
弊社が300件以上の還付金紛争案件を処理した経験に基づくと、主なリスクポイントは以下の通りです:
500万円以上の大口還付金リスクを防ぐには?
高額還付項目(1件あたりの還付額≥50万円)に対して、以下の措置を講じることを推奨します:
2025年の税金還付政策にはどのような重要な変更があるのでしょうか?
本年度の三大政策調整については特に注意が必要です:
通常の税金還付期間はどのくらいかかりますか?
還付金額に応じて段階的に処理する:
信頼できる還付金代理サービス機関を選ぶには?
以下の5つの次元から評価することをお勧めします:
自社輸出と代理輸出の還付税にはどのような違いがありますか?
主な相違点は以下の通りです:
お役に立ちましたか?「いいね」をお願いします!
より効率的な輸出入ソリューションをお探しですか?
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する