
代理輸出は到底どのように納税すればよいのか?これら7つの重要な問題を必ず理解しなければならない
SERVICE
追跡番号:NO.20250313 / GLOBAL 中申貿易 · 23年以上の実績を持つ貿易代行
貿易の課題はありますか?
輸出入権なし、通関トラブル、
複雑なコンプライアンス対応など。
複雑なコンプライアンス対応など。
中申のソリューション
一気通貫のフルサポート:スムーズな
通関と確実な資金決済を保証。
通関と確実な資金決済を保証。
分析エージェント輸出モデルにおける付加価値税と企業所得税の申告主体、依頼者とエージェントの税務責任の分配を明らかにし、2025年最新の税金還付操作ガイドとコンプライアンスリスク対策を提供する。
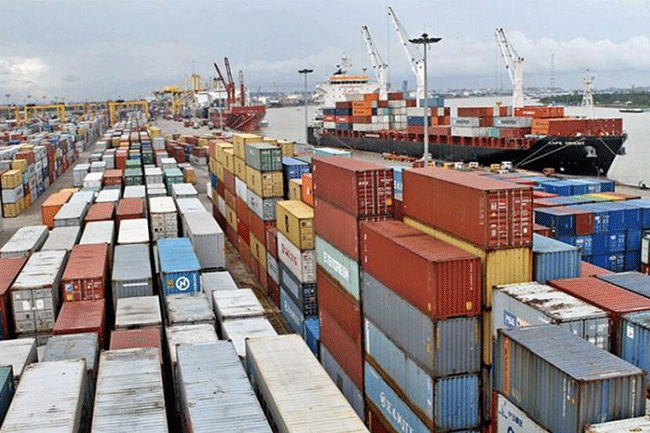
一、代理輸出モデルにおいて到底誰が税金を納めるのか?
2025年版《輸出品及びサービスの付加価値税管理办法》第18条によれば、代理輸出は次のように行われます。「誰が経営するか、誰が申告するか」原則:
- 申告主体:輸出資格を保有する代理会社
- 増値税納税義務者:実際の貨物所有者(委託者)
- 企業所得税申告主体:
- 代理サービス料収入–代理会社
- 貨物販売利益–委託元
- 依頼者→代理者に13%増値税専用発票を発行するよう依頼する
- 代理方→外商开具形式发票(CommercialInvoice)代理側→外資企業に形式発票(コマーシャルインボイス)を発行する
- 通関申告書には「代理輸出」の文字を明確に表示する必要があります。
- 代理側申告還付基数=通関金額×為替レート
- 実際の還付資金は全額委任者に返還されるものとする
- 代理サービス料は別途徴収するものとします(契約では通関金額の1-3%と約定することを推奨します)
- 代理会社の外国為替口座を通じて行う必要があります
- 後の5営業日以内に依頼者の支払いを完了する必要があります。
- 銀行の送金通知書には「代理輸出項下」という備考を記載する必要があります。
- 代理手数料は業界標準より50%低いです。
- 資金回転サイクルが30日を超える
- 通関申告書に代理関係が記載されていない
- 代理契約において以下の点を明確にすることを提案します:
- 貨物権属移転条項
- 品質責任の区分
- 取消不能の支払い授権
- 9710/9810モードではプラットフォーム取引データをアップロードする必要があります
- 小売輸出の単一票15万米ドル以下は申告を簡素化できます
- 海外倉庫の貨物は6ヶ月以内に税還付申告を完了する必要があります
- 貨物流:通関申告書、輸送書類、倉庫保管記録
- 資金フロー:為替受払証憑、代理手数料請求書
- 手形フロー:増値税専用発票、プロフォーマインボイス、外貨決済検収書
六、代理輸出あるいる「ある」主要用于表示无生命物体的存在、拥有等情况;「いる」主要用于表示人、动物等有生命的主体的存在。具体使用哪个要根据上下文语境来判断哦。何特別規定?
2025年の越境電子商取引に関する新政策について:
七、税務査察時に証明資料をどのように準備すればよいですか?
企業に「三流合一」ファイルの構築を提案する:
あるコンプライアンス事例:蘇州のある機械メーカーは、ERPシステムを通じて3つのデータをリアルタイムで同期させ、2024年の税務検査で問題なく合格しました。
二、委托元は増値税専用発票の発行が必要ですか?
2025年の税務監査では、代理輸出書類のチェーンに以下の項目が含まれていなければならないことに重点が置かれています。
2024年のケース:浙江のあるアパレル企業は、代理店に請求書を発行しなかったため、「偽自営業、真の代理店」として認定され、税金の返還を求められ、120万元の罰金が課せられました。
三、輸出還付は到底どのように計算して分配するのか?
2025年に纺织品の税率が13%に下がった場合を例にとりましょう。
四、外国為替の収支は税務処理にどのように影響するのか?
国家外汇管理局による2025年の新政策によれば、
五、如何避免「假自営真代理」リスク?
2025年に海関総局が重点的に検査する違反行為の特徴:
お役に立ちましたか?「いいね」をお願いします!
より効率的な輸出入ソリューションをお探しですか?
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する