
EXW条項の解説:諸経費を含まない場合と含む場合の通関の違い及び税金・手数料の計算。
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
国際貿易において、EXW(Ex Works、工場渡し)非常に一般的な貿易用語の一つです。EXW条項に基づくと、売り手は自らの所在地(例えば工場や倉庫など)で貨物を買い手に引渡すだけで、その後のすべての費用とリスクは買い手が負担することになります。しかし、実際の業務の中では、現れる可能性があります。EXW(諸経費を含まない)および工場渡し(EXW)(諸経費込み)の状況で、この二つの形式は通関申告書の申告と税関評価において明らかな違いが存在します。本文はあなたにこの二つのEXWの運営方式とそれらが税関操作における違いを深入的に分析します。
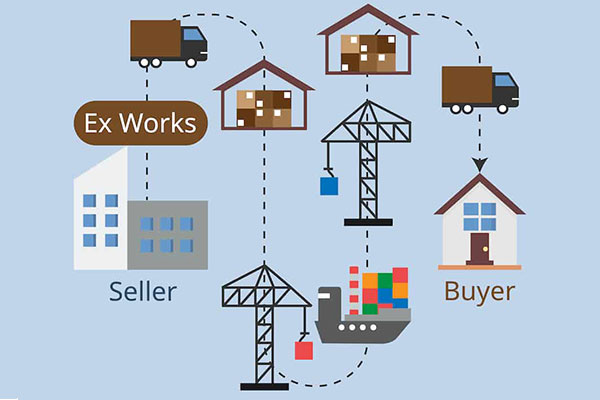
EXW(諸経費を含まない場合)とEXW(諸経費を含む場合)の定義
A.EXW(諸経費は含まれない)
- 定義:売り手は自らの所在地でのみ商品を買い手に引き渡します。その他の一切の費用と責任を負わない。
- 費用を負担する:売り手は諸雑費などを一切負担しません。例えば諸手数料、積み込み手数料、内陸輸送費など、これらの費用は全て買い手側が自ら負担します。
- 定義:EXW条件を採用していますが、売り手は買い手に代わって、輸出通関料、積み込み料、内陸輸送料などの諸雑費を支払いました。
- 費用を負担する:これらの雑費は売り手が先に立て替えます。通常、貨物の価格に反映され、最終的に買い手が支払います。
- EXW(諸経費を含まない)
- 申告価格(しんこくかかく):商品の出荷価格のみを含み、一切の諸経費は含まれていません。
- 通関申告書の記入:通関申告書において、成約方式は「EXW」と記入し、貨物の申告価値は工場出荷価格です。
- 工場渡し(EXW)(諸経費込み)
- 申告価格(しんこくかかく):商品の出荷価格と売り手が立て替えて支払った諸経費の合計を含みます。
- 通関申告書の記入:通関申告書において、成約方式は依然として「EXW」と記入しますが、「雑費」欄に具体的な雑費金額を明記する必要があります。貨物の申告価値は総価格(工場出荷価格+雑費)です。
- EXW(諸経費を含まない)
- 課税完了価格(かぜいかんりょうかかく):税関は通常、申告された出荷価格を税関評価額(税込基準価格)として取り扱います。
- 税金及び諸費用の影響(ぜいきんおよびしょひのえいきょう):課税価格が比較的低いため、関税と付加価値税の課税基礎も比較的低くなっています。
- 工場渡し(EXW)(諸経費込み)
- 課税完了価格(かぜいかんりょうかかく):税関は申告された総額(諸経費を含む)を課税価格とします。
- 税金及び諸費用の影響(ぜいきんおよびしょひのえいきょう):課税完了価格が引き上げられると、関税と付加価値税の課税標準もそれに応じて増加します。
- EXW(諸経費を含まない)
- 取引条件:EXW
- 運賃、保険料、諸雑費:通常は0を記入するか、記入しないこともあります。
- 貨物の価値(かもつのかち):ただ商品の工場出荷価格です。
- 工場渡し(EXW)(諸経費込み)
- 取引条件:EXW
- 運賃、保険料、諸雑費:「雑費」の欄に具体的な金額を記入してください。
- 貨物の価値(かもつのかち):工場出荷価格に諸経費を加えた合計です。
- EXW(諸経費を含まない)
- 課税完了価格(かぜいかんりょうかかく):商品の工場出荷価格のみです。
- 関税、付加価値税(ふかかちぜい):完納価格が比較的低いことに基づいて計算すると、税金や諸費用は比較的少ないです。
- 工場渡し(EXW)(諸経費込み)
- 課税完了価格(かぜいかんりょうかかく):工場出荷価格+諸経費。
- 関税、付加価値税(ふかかちぜい):高い課税価格に基づいて計算すると、税関手数料が増加します。
- 費用を明確にする。:貿易契約で各種費用の負担者と金額を明確にする。
- 申告が一致する。:通関申告書上の申告価格は、実際に支払った総金額と一致しなければなりません。それには、貨物の代金と売り手が代わりに立て替えて支払った諸雑費も含まれます。
- 費用証憑(ひようしょうひょう):関連費用の領収書、レシート、契約書などの証明資料を保存して提供し、税関の検査に備えます。
- 契約の説明:貿易契約において、費用の構成を詳細に列挙してください。特に売り手が代わりに立て替えて支払う雑費についてです。
- 過少申告を避ける。:申告価格が低すぎることによって引き起こされる税関の疑問を防止し、税金の追徴、罰金などのリスクを回避する。
- プロフェッショナルコンサルティング:疑問があれば、速やかに専門の通関業者または税関部門に問い合わせて、申告の正確性と適合性を確保しなければなりません。
C.税関(ぜいかん)による可能性のある調整(ちょうせい)
EXW(諸経費を含まない)で申告を行う場合、実際の取引で売り手が諸経費を代わりに立て替えて支払ったにもかかわらず、通関申告書に申告していないと、税関は申告価格が低すぎると見なし、価格を低く申告した疑いがあると考える可能性があり、そのため、税金の補納を要求したり、価格調査を行ったりする可能性があります。
実務操作上のアドバイス
A.実際の通り申告する。
B.証明資料を提供する。
C.リスクを回避する。
まとめ
国際貿易において、EXW条項下の通関と税関評価にはいくつかの操作上の細部の違いが存在しており、特に EXW(諸経費を含まない) および 工場渡し(EXW)(諸経費込み) 二つの状況です。実際の操作において、必ず実情に則って申告を行い、各種費用の負担を明確にし、関連する証明資料を提供することで、不必要なリスクとトラブルを回避しなければなりません。専門的な操作と厳密な契約条項を通じて、あなたは貿易のコンプライアンスと円滑性をより効果的に確保することができます。
税関評価と税費計算
税関評価の原則
「中華人民共和国税関の審査決定に基づいて」「貨物の税関評価方法」によれば、税関は成約価格を基礎として税関評価を審査決定すべきである。成約価格には、貨物の価格と買い手が当該貨物を取得するために直接的または間接的に支払うすべての費用を含まなければならない。
B.税金と手数料の計算の違い。
C.申告要素の違い
B.税関の課税価格(ぜいかんのかぜいかかく)
B.EXW(諸経費込み)
通関申告書(つうかんしんこくしょ)上(うえ)の違い
A.申告価格と費用
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する