
加工貿易端材の管理と処分
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
一、加工貿易の端材とは何ですか
加工貿易の端材とは、税関が認定した単位材料消費量の範囲内で、加工貿易企業が加工複出口業務を行う過程で発生し、加工契約に基づく輸出完成品の加工に再び使用できない数量的に合理的な廃材、砕材及び切れ端を指す。
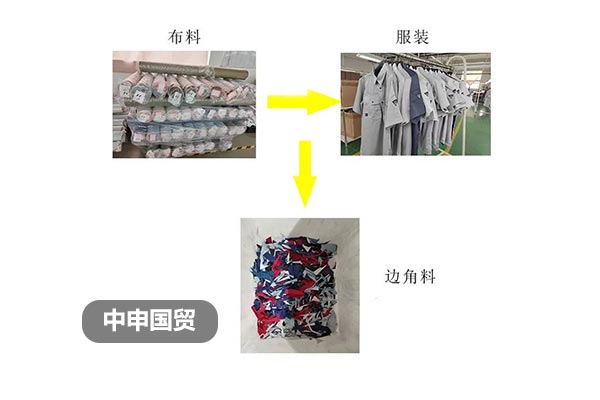
二、端材と不良品、副産物の区別
1、不良品とは、生産過程で発生した重大な欠陥があるか、輸出契約の基準に達せず、再輸出ができない製品(完成品と未完成品を含む)を指します。
2、副産物とは、加工生産による輸出契約で定められた完成品(すなわち主産物)の生産過程で同時に生じ、かつ輸出契約で複出口すべきことが定められていない一又は二以上のその他の製品をいう。
三、知っておかなければならない監督管理規定
1、『中華人民共和国海関の加工貿易に係る端材、残余素材、不良品、副産品及び災害に遭った保税貨物に関する管理弁法』第三条の規定によれば、加工貿易の保税輸入素材の加工後に生じた端材、残余素材、不良品、副産品及び災害に遭った保税貨物は海関監督貨物に属し、海関の許可を得ないで、いかなる企業、団体又は個人も勝手に販売し又は他の用途に転用してはならない。
2、『中華人民共和国海関行政処罰実施条例』(2022年改訂)第十八条によれば、海関の許可を得ないで、勝手に海関監督貨物を開梱し、取出し、引渡し、発送し、交換し、改造し、抵当に入れ、質押しし、留置し、譲渡し、標識を交換し、他の用途に転用し又はその他の処分を行った場合、貨物価値の5%以上30%以下の罰金が科せられ、違法所得がある場合は、違法所得が没収される。
四、端材を正しく処理する方法
1、内販:企業は端材の内販を申請することができ、税関は企業が申告した内販課税通関申告書を直接審査し、内販課税手続きを行います。
2、返送:企業は端材の国外返送を申請することができ、税関は返送に関する規定に基づいて手続きを行い、関連する返送証明資料に基づいて手帳の決算手続きを行います。
3、廃棄:国内販売又は再輸出ができない端材について、企業は法定資格を有する事業者に委託して廃棄処分を行うことができ、税関は関連書類、処分事業者が発行した受領書類及び処分証明書等の資料に基づき消し込み手続きを行う。
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する