
中国の太陽光発電産業の拡大とその世界の太陽光エネルギー供給チェーンへの影響
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
中国 産業の急速な拡大は世界的に幅広い関心を呼び起こしており、今後数年間で世界にコンポーネント供应链产生重大影響に基づきWoodMackenzie会社の 最新の报告,这一趋势将 例えば何塑造全世界(ぜんせかい)地球規模(ちきゅうきぼ)グローバル(global的外来语说法,在表达全球相关含义时也常用)太陽光発電 (たいようこうはつでん)市场のまだ来格局?以下是対这一問題の深入分析。
一、中国の太陽光発電産業の拡大
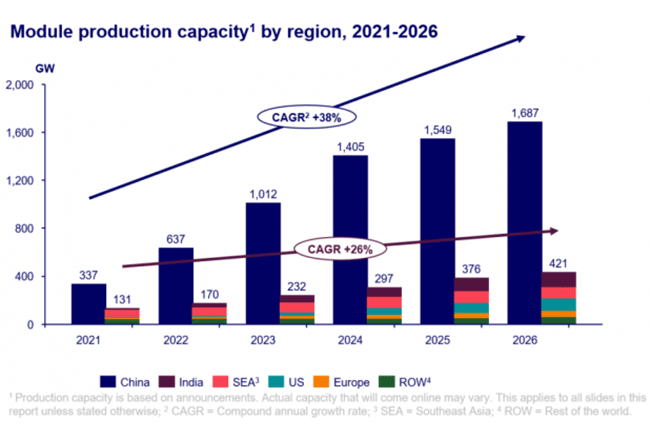
中国は2023年から2026年までに国内の太陽光発電産業に1,300億米ドル以上を投資する予定です。2024年までに中国はシリコンウェハ、バッテリー、コンポーネントの生産能力が1テラワットを超え、2032年までに世界の年間需要を満たすことが予測されています。この拡大は、多結晶シリコンの高い利益率、技術のアップグレード、政策サポートによって主に推進されており、中国は世界の太陽光発電サプライチェーンで主導的な地位を占め、競合他社との技術およびコストギャップを拡大し続けています。
二、グローバル・サプライチェーンの影響
海外市場において政府が地元の太陽光製造業の増長を推進しているものの、中国の供給と比較すると、そのコストは依然として競争力がありません。中国で生産される部品の価格は欧米よりはるかに低く、米国や欧州などの海外市場では、重要な上流原材料の生産能力が不足しているため、現地で製造される部品の価格は中国と競争することができません。また、米国の「インフレ抑制法案」とインドの「生産能力連動インセンティブ措置」により、米国とインドは部品の生産能力を拡大する計画を立てていますが、短期的には依然として中国のシリコンウエハーと電池の供給に依存することになります。
三、未来の市場競争
市場の過剰供給と激しい競争が今後の太陽光発電サプライチェーンの特徴となるでしょう。P型セルの生産ラインの需要は2023年から減少が予想され、2026年までには供給量の17%にまで落ち込まれる見込みであり、これはアップグレードや段階的な閉鎖が必要になることを意味します。また、セル製造能力の拡大ペースはシリコンウェハやコンポーネントのセグメントよりも速く、セルはコンポーネントサプライチェーンで最も競争の激しいセグメントとなる見込みです。インドは強力なインセンティブメカニズムにより、2025年までに世界第2のコンポーネント生産国になると予測されています。
まとめると、中国の太陽光発電産業の拡大は今後数年の間に世界のサプライチェーンに顕著な影響を与えるでしょう。中国製の価格優位性と技術的リード地位により、海外市場は中国のシリコンウェハーや電池に対する依存から抜け出すことが難しくなるでしょう。同時に、市場の供給過多と技術のアップグレードが太陽光発電産業をより挑戦的な時期に突入させるでしょう。
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する