
輸出課税収入の確認及び自己点検プロセスの詳細な解析
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
この文章は主に輸出収入の三つの状況を紹介しており、特に輸出課税(輸出を国内販売と見なす場合)収入の確認及び自主点検のプロセスに注目しています。
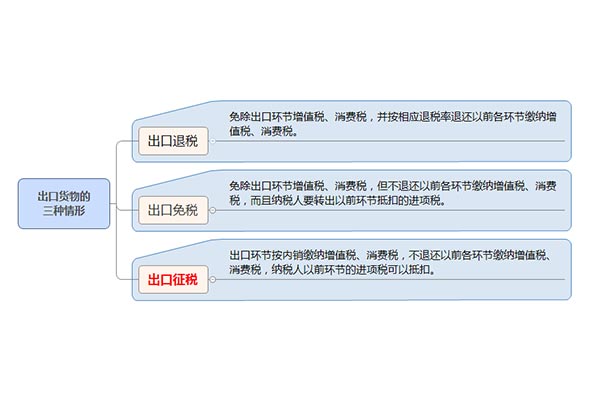
一、輸出収入の三つの状況
1。:税金還付とは、輸出企業が仕入れ段階で既に納めた税金の返還であり、具体的な還付率は国の関連政策規定を参照します。
2、輸出免税(輸出免税で還付なし):免税商品は国が輸出を奨励する製品に属しており、関連政策でこれらの商品に対して輸出税を支払う必要がないと規定されています。
3、輸出課税(輸出を国内販売と見なす場合):この種の商品の輸出収入は税務上国内販売と見なされ、規定に従って納税する必要があります。
二、輸出課税収入の確認
1、税務機関が輸出課税収入を確認する際、通常、企業に輸出課税収入確認の会計証憑、対応する納税申告書などを提出させる必要があります。
2、輸出課税は大体二つのタイプに分けられます。一つ目は、輸出する貨物自体が明確に輸出還付(免税)を取り消されたものであることです。もう一つ目は、輸出企業が違法な操作を行い、課税処理が必要な場合です。
三、輸出課税の自主点検手順
1、自主検査期間中の全ての輸出貨物の通関申告書番号及び商品コードを整理します。電子港湾を通じて照会するか、または個別に整理します。
2、輸出商品コードを照会して、輸出課税の場合に該当するかどうかを判断する。
3、輸出課税通関申告書を照合して、課税売上収入と増値税が既に申告されたかどうかを確認し、記録をしっかりととる。
4、規定に従って処理されていない輸出課税の状況に対して、タイムリーに会計処理と増値税納税申告を調整する。
5、状況説明書を作成して、自主点検の詳細と結果を陳述し、関連証憑のコピーと増値税納税申告書を添付して、管轄税務機関に提出しなければなりません。
輸出課税貨物で輸出収入を確認する場合、領収書を発行する必要がありますか?
輸出課税貨物の収入確認については、確かに領収書を発行する必要があります。これは税務機関が検査を行い、企業の税務状況を確認する上で重要な役割を果たしています。次に、具体的な例を通じて、このような領収書をどのように発行するかを説明します。
仮に2023年3月2日に、企業が一括の貨物を輸出しました。FOBドル価格は10000ドルで、通関申告書番号は425820230215434512です。通関申告書にはただ一つの商品しかありません。その商品コードは7211230000で、商品名はステンレス鋼板です。調査の結果、この商品は輸出課税製品と判定されました。したがって、売上収入を確認するために領収書を発行する必要があります。
発行されるインボイスには、以下の情報を含めるべきです:
領収書の宛名:受け取り側の企業名
領収書の内容:商品名、つまりステンレス鋼板材です。
領収書金額:貨物のFOBドル価格と同額で、つまり10000ドルです。
領収書発行日:輸出日と一致し、つまり2023年3月2日です。
その他:通関申告書番号(もしあれば)
注意してください。電子インボイスの発行と備考は、上記の紙のインボイスと一致させるべきです。
このやり方は企業がその税務責任を効果的に管理するのを助けることができ、その輸出活動がすべての適用可能な規制に合致することを確保できます。
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する