
EXW条件の落とし穴:輸出税還付のためにFOBを選ぶべき理由
複雑なコンプライアンス対応など。
通関と確実な資金決済を保証。
国际贸易において、EXW(工場渡し)は特に生産メーカーに人気のある貿易条件です。その理由は単純明快:メーカーは自社工場で貨物を準備し、フォワーダーに引き渡すだけで、後の手続きは買い手が対応してくれるからです。なんて楽チンなのでしょう!しかし、喜ぶのはまだ早いです。EXWは操作上は楽ですが、輸出還付や財務処理において「痛い目」を見る可能性があります。今日は、EXWの便利さの裏に隠れている見落としがちな「落とし穴」と、賢い対処法についてお話ししましょう。
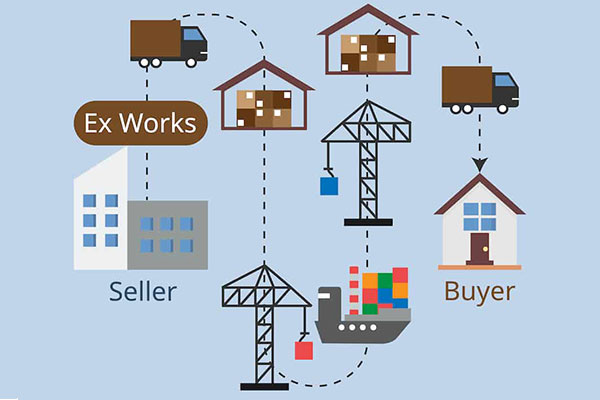
EXWの便利さと輸出還付の「ジレンマ」
EXWの利点は明らかです:メーカーは貨物をフォワーダーに引き渡せば完了で、輸送や通関といった煩雑な手続きに気を配る必要がありません。多くの.企業はこの方法が好きで、自分たちが楽だと感じ、社長も手間が省けると考えています。しかし、問題が生じます。多くのメーカーはEXWで成約した後、まだ.のメリット。本来なら、EXWでは通関や還付税はメーカーとは関係ないはずだが、現実にはフォワーダーが通関する際にメーカーの名義が必要で、税務署もメーカーが還付税を受け取れるとみなしている。そのため、EXWのメーカーも結局は通関に関わらざるを得ないのだ。
問題はここにあります。EXW(工場渡し)の場合、メーカーの財務記録には貨物の出荷価格のみが計上されます。例えば100ドルの商品なら、帳簿には100ドルと記録されます。しかし、税務と税関ではFOB(本船渡し)価格に基づいて収入を確認する必要があり、FOB価格には港湾諸経費や国内輸送費などが加算されます。例えば合計110ドルになります。これらの費用はEXW条件下では買い手が支払うもので、メーカーは一銭も受け取れず、帳簿に計上することもできません。その結果、財務上の収入と税務上の収入が一致せず、輸出還付金の際に頭を悩ませることになるのです。
政策変更:EXW通関の新たな課題
さらに頭が痛いのは、最近の政策が徐々に引き締まっていることで、EXWに新たな問題が生じていることです。実際、2022年7月21日以降、EXWで通関申告する場合、港湾諸経費や国内輸送費などの雑費項目を必ず記載することが税関から求められています。例えば、製品の工場出荷価格が100ドルで雑費が10ドルかかる場合、通関時には110ドルを申告しなければなりません。しかし、メーカーが実際に受け取る外貨は100ドルだけです。この外貨金額と通関申告金額を比べると10ドルの差が生じ、当然ながら還付申告がストップしてしまうのです。
さらに厄介なのは、税務局が還付審査を行う際、メーカーに対して工場から港までの輸送費、通関費、港諸費用などの証明書類の提出を要求することです。しかし、EXW条件ではこれらの費用は買い手が負担するため、メーカー側にそれらの書類があるはずがありません。顧客に求めても、必ずしも提供してくれるとは限らないし、フォワーダーに聞いても「これはあなた方の関係ない話だ」と言われます。メーカーは板挟み状態で、どうにもならないジレンマに陥っています。実際のところ、現在の業務運営レベルでは既に関連条例に厳格に従って処理しており、「片目をつぶる」ようなことはもうありません。ただ「一目惚れ」の状況が生じる。
リスク提示:EXWにおける「見えないトラブル」
EXWで通関申告すると、輸出還付の手続きが煩雑なだけでなく、他のリスクを招く可能性もあります。例えば、税務調査の際に雑費の申告漏れや誤りが発覚すると、還付金が差し止められたり、罰金を科されたりするケースがあります。さらに深刻なのは、虚偽申告や申告漏れとみなされた場合、会社の信用にも影響を及ぼす可能性があることです。
例えば、ある会社がEXW(工場渡し条件)で輸出した際、通関申告時に港諸経費や国内運賃を記載しなかったため、税務当局に発覚し、税関統計の正確性に影響を与えたケースがあります。その結果、不足分の費用を追徴されるだけでなく、罰則を受ける可能性もあります。このような「見えないトラブル」のため、多くのメーカーはEXWを使用する際に不安を感じています。
対応策:FOBが唯一の選択肢かもしれない
EXWにおけるこれらの悩みに対して、何か良い解決策はあるでしょうか?実はとても簡単で、必ずFOB条件を使用することです。FOBでは、メーカーは貨物を港まで運び、船に積み込む必要があり、港諸経費や国内輸送費はすべてメーカーが負担します。これにより、財務記録上の収入にはこれらの費用が含まれ、税務当局が要求するFOB収入と一致するため、還付金申請時に証明書類で悩む必要がなくなります。
もちろん、顧客がどうしてもEXWを希望する場合、契約書に買い手側が費用証明を提供するよう規定するか、通関時にFOB価格で申告する(ただし契約内容と実際の業務が矛盾しないよう注意が必要)という方法を試すこともできます。しかし、最も手間がかからないのは、商談の段階で最初からFOB条件で決めておくことです。そうすれば、スムーズに輸出還付を受けられる上に、面倒な手続きも大幅に減らせます。現状の環境下では、EXW見積もりを使用する顧客を見送ることも検討可能です。
最後に書く
EXWは一見手間が省けるように見えますが、輸出還付や財務面で「転倒」しやすい落とし穴があります。特に政策が厳しくなってからは、EXWでの通関手続きの難易度とリスクが増大しています。ですから、国際貿易においては適切な貿易条件を選ぶことが本当に重要です。FOBは多少手間がかかるかもしれませんが、少なくとも輸出還付や会計処理をスムーズに進められます。これらの情報が皆様の参考になり、次回の商談時に注意を払い、失敗を減らせることを願っています!
お役に立ちましたか?「いいね」をお願いします!
弊社の専門コンサルタントが、法令遵守、正確な見積もり、一括通関をサポートします。
最近のコメント (0) 0
コメントを投稿する